Риски инвестирования в акции Газпрома и способы оценки потенциальной доходности
В портфельной теории любое вложение рассматривается через призму двух параметров — ожидаемой доходности и принимаемого риска. Акции крупных компаний, таких как Газпром, часто воспринимаются частными инвесторами как относительно надёжный инструмент в силу масштаба бизнеса и роли на энергетическом рынке. Однако масштаб компании не отменяет рыночных колебаний, изменений в финансовых результатах и неопределённости по дивидендным выплатам. Оценка инвестиционной привлекательности GAZP требует не эмоционального решения, а системного анализа доступных данных.
Информация, размещённая в интернете — включая обзоры, аналитические материалы и статьи на тематических порталах, подобные этому, — носит общий справочный характер. Финансовые показатели компаний обновляются, условия рынка меняются, а корпоративные решения принимаются в установленном порядке и могут отличаться от предварительных ожиданий. Опираться только на такие публикации при принятии инвестиционных решений не стоит: они дают ориентир, но не заменяют изучение официальной отчётности и самостоятельную оценку рисков.
Ниже рассматриваются ключевые аспекты инвестирования в акции Газпрома: источники рыночных и финансовых рисков, влияние волатильности на потенциальный результат, дивидендная неопределённость и методы оценки соотношения доходности и риска. Материал носит ознакомительный характер и не является инвестиционной рекомендацией.
Знакомьтесь, акции Газпрома
По утверждению одного из тематических сайтов, инвестиции в акции Газпрома привлекают внимание частных инвесторов благодаря масштабам компании, ее роли на энергетическом рынке и потенциальной возможности получить доход от роста котировок или дивидендных выплат. Однако покупка акций GAZP не гарантирует прибыль: рыночная стоимость ценных бумаг может снижаться, финансовые результаты компании — ухудшаться, а ожидаемые дивиденды — сокращаться или не выплачиваться.
На инвестиционную привлекательность Газпрома влияет множество факторов. Среди них — спрос на природный газ, условия экспорта, цены на энергоносители, валютные колебания, государственное регулирование и расходы на развитие инфраструктуры. Изменение этих условий может отражаться на выручке, чистой прибыли и денежных потоках компании, а через ожидания инвесторов — и на стоимости ее акций.
Чтобы оценить целесообразность вложений, важно изучить не только возможные источники дохода, но и риски, способные привести к финансовым потерям. Для этого используют анализ отчетности, динамики котировок, дивидендных показателей и рыночных мультипликаторов. Дополнительно можно рассматривать несколько сценариев развития событий — от благоприятного до негативного — и оценивать, как каждый из них способен повлиять на результат инвестирования.
При этом потенциальную доходность нельзя рассматривать отдельно от уровня риска и срока вложений. Краткосрочные колебания цены могут существенно отличаться от долгосрочной динамики, а высокие ожидаемые выплаты не всегда означают, что акция недооценена. Прошлые результаты также не гарантируют будущей прибыли, поэтому любые прогнозы следует проверять на основе доступных финансовых данных и актуальных корпоративных решений.
В этой статье рассмотрим основные риски инвестирования в акции Газпрома, разберем факторы, влияющие на их рыночную стоимость, и изучим способы оценки потенциальной доходности. Это поможет сформировать более объективное представление о возможных результатах вложений и подходах к принятию инвестиционных решений.
Основные рыночные и финансовые риски при покупке акций Газпрома
Покупка акций Газпрома связана с рыночными и финансовыми рисками, которые могут влиять как на текущую стоимость GAZP, так и на потенциальный доход инвестора в будущем. Даже крупная компания с развитой инфраструктурой и значительными активами не защищена от изменения спроса, роста расходов, ухудшения финансовых результатов и колебаний фондового рынка. Поэтому перед вложением средств важно определить основные источники риска и понять, как они могут отразиться на стоимости ценных бумаг.
Рыночные риски связаны прежде всего с изменением котировок под влиянием спроса и предложения, новостей и ожиданий участников торгов. Финансовые риски возникают из-за изменения прибыли, денежных потоков, долговой нагрузки и способности компании выполнять свои обязательства. На практике эти факторы тесно связаны: например, ухудшение финансовых результатов может снизить интерес инвесторов к акциям, а падение котировок — увеличить потери тех, кто планирует продать бумаги в ближайшее время.
Рыночная волатильность и риск снижения котировок
Цена акций GAZP может заметно меняться даже в периоды, когда компания не публикует существенных новостей. На котировки влияют общие настроения на фондовом рынке, изменение процентных ставок, действия крупных участников торгов, ожидания по поводу финансовых результатов и пересмотр инвестиционных стратегий. Поэтому краткосрочная динамика акций не всегда напрямую отражает текущее финансовое положение Газпрома.
Особенно важно учитывать риск покупки по завышенной относительно будущих результатов цене. Даже если бизнес сохраняет прибыльность, акции могут подешеветь, когда рыночные ожидания становятся менее оптимистичными или инвесторы начинают требовать более высокую премию за риск. В таком случае компания может оставаться финансово устойчивой, но вложения в ее бумаги все равно принесут убыток.
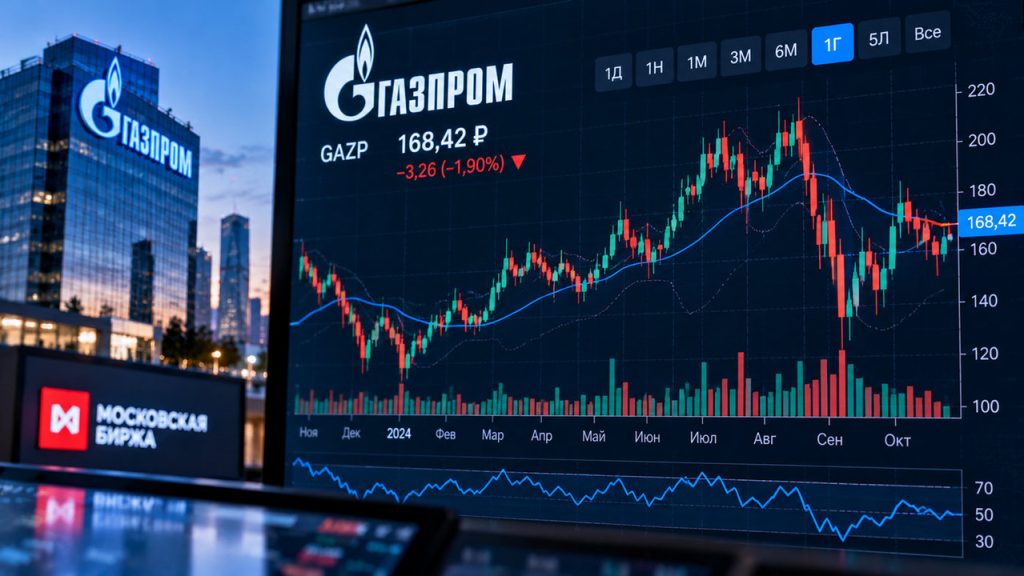
Для оценки рыночного риска инвесторы анализируют исторические колебания котировок, динамику торговых объемов, изменения цены за разные периоды и глубину предыдущих снижений. Эти данные помогают понять, насколько сильно стоимость акций менялась в прошлом. Однако историческая волатильность не позволяет точно предсказать будущие колебания и не исключает более серьезного падения при изменении рыночных условий.
Отраслевые и внешнеэкономические риски
Финансовые результаты Газпрома во многом зависят от условий работы энергетического рынка. Изменения спроса на газ, цен на энергоносители, объемов поставок и условий экспортных контрактов могут влиять на выручку и прибыль компании. Дополнительное значение имеют доступность рынков сбыта, развитие транспортной инфраструктуры и расходы на перестройку логистических цепочек.
Для инвестора существенны и макроэкономические факторы. Изменение валютных курсов может влиять на пересчет доходов и обязательств, а процентные ставки — на стоимость заемного финансирования и привлекательность акций по сравнению с другими инструментами. Государственное регулирование, налоговые решения и международные ограничения также способны изменять условия деятельности компании.
Особенность таких рисков заключается в том, что далеко не все из них можно оценить только по финансовой отчетности. Некоторые изменения происходят быстро, а их последствия проявляются постепенно. Поэтому при анализе GAZP важно учитывать не только уже опубликованные результаты, но и возможные изменения внешних условий, которые способны повлиять на будущие денежные потоки.
Финансовые риски: прибыль, долг и денежные потоки
Финансовые риски связаны с тем, насколько устойчиво Газпром получает доходы и справляется со своими обязательствами. Снижение выручки, увеличение расходов или рост процентных платежей могут уменьшить чистую прибыль и ограничить ресурсы, доступные для инвестиций и распределения капитала. Если такие изменения сохраняются в течение длительного времени, рынок может пересмотреть оценку компании и ее акций.
При анализе финансового положения стоит обращать внимание на следующие показатели:
- Выручка и чистая прибыль. Их снижение может указывать на ухудшение рыночных условий, сокращение объемов реализации или увеличение затрат. Важно выяснять причины изменений и оценивать, насколько они устойчивы.
- Долговая нагрузка. Значительные обязательства увеличивают расходы на обслуживание долга и могут ограничивать финансовую гибкость. При этом сам по себе высокий объем задолженности не означает кризиса: необходимо учитывать денежные резервы, сроки погашения и способность компании генерировать средства.
- Операционный денежный поток. Показывает, сколько денежных средств приносит основная деятельность. Если поступления становятся недостаточными для покрытия текущих потребностей, компания может сильнее зависеть от заемного финансирования.
- Капитальные затраты. Крупные инвестиционные проекты требуют значительных ресурсов и могут сокращать свободный денежный поток. Их влияние нужно оценивать с учетом ожидаемой отдачи и долгосрочных потребностей бизнеса.
- Процентные расходы. Увеличение стоимости заимствований может уменьшать прибыль и повышать нагрузку на денежные потоки, особенно при необходимости рефинансировать обязательства.
Оценивать эти показатели следует в совокупности и в динамике. Например, снижение чистой прибыли в одном отчетном периоде не обязательно свидетельствует о долгосрочном ухудшении положения, если оно связано с разовыми обстоятельствами. Но устойчивое сокращение денежных поступлений одновременно с ростом задолженности может указывать на усиление финансовых рисков.
Риск сокращения или отсутствия дивидендов
Часть инвесторов приобретает акции Газпрома в расчете на дивидендные выплаты. Однако дивиденды не являются гарантированным доходом: их размер зависит от финансовых результатов, денежных ресурсов, инвестиционных потребностей, долговой нагрузки и решений уполномоченных органов компании. Даже если в предыдущие годы выплаты были значительными, это не означает, что аналогичная сумма будет распределена в будущем.
Сокращение дивидендов может повлиять на привлекательность акций для инвесторов, ориентированных на регулярный доход. Кроме того, если рыночная цена GAZP формировалась с учетом ожиданий крупных выплат, пересмотр этих ожиданий способен привести к снижению котировок. В результате инвестор может столкнуться одновременно с меньшим дивидендным доходом и падением стоимости приобретенных бумаг.
Чтобы снизить риск ошибочных ожиданий, необходимо отличать официально утвержденные дивиденды от прогнозов и предварительных оценок. Также следует учитывать, что высокая расчетная дивидендная доходность иногда возникает из-за снижения цены акции на фоне сомнений рынка в будущих выплатах. Поэтому дивидендный показатель необходимо сопоставлять с прибылью, денежным потоком и финансовыми обязательствами компании.
Риск ликвидности и сложности продажи акций
Ликвидность показывает, насколько легко инвестор может купить или продать ценные бумаги без существенного влияния на цену сделки. Акции крупных эмитентов обычно торгуются активнее многих бумаг небольших компаний, однако в периоды рыночной напряженности условия торгов могут ухудшаться. Спред между ценой покупки и продажи способен увеличиваться, а исполнение крупной заявки — приводить к менее выгодной цене.
Для частного инвестора этот риск особенно важен, если деньги могут понадобиться в определенный срок. Даже при наличии спроса на акции продажа в неблагоприятный момент может зафиксировать убыток. Поэтому не стоит вкладывать в GAZP средства, которые могут потребоваться для повседневных расходов или обязательных платежей в ближайшем будущем.
Как систематизировать основные риски
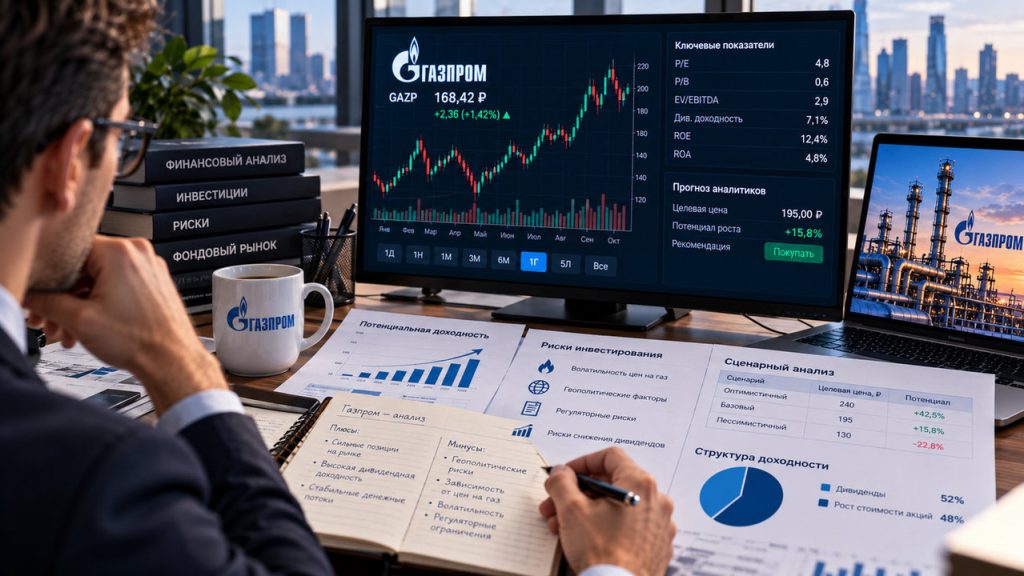
Перед принятием инвестиционного решения полезно составить перечень факторов, которые могут повлиять на результат вложений. Такая таблица не заменяет полноценного анализа, но помогает определить, какие данные следует проверить в первую очередь.
Вид риска Возможное влияние на акции GAZP Что анализировать Рыночный Снижение котировок и увеличение краткосрочных потерь Историческую волатильность, торговые объемы и общую динамику рынка Отраслевой Изменение выручки и прибыли из-за перемен на энергетическом рынке Спрос, цены, объемы поставок и условия реализации продукции Внешнеэкономический Изменение условий работы компании и финансовых результатов Валютные курсы, регулирование, ограничения и доступность рынков Финансовый Снижение прибыльности и усиление долговой нагрузки Прибыль, денежные потоки, структуру долга и процентные расходы Дивидендный Сокращение ожидаемого дохода и возможная переоценка акций рынком Официальные решения, финансовые результаты и инвестиционные потребности Риск ликвидности Продажа по менее выгодной цене в неблагоприятных условиях Торговые объемы, спред и предполагаемый срок владения акциями
Важно понимать, что перечисленные риски могут усиливать друг друга. Например, неблагоприятные изменения на энергетическом рынке способны снизить прибыль и денежный поток, увеличить относительную долговую нагрузку и повлиять на ожидания по дивидендам. Одновременно ухудшение настроений на фондовом рынке может усилить падение котировок. Поэтому оценка инвестиционной привлекательности Газпрома должна учитывать не только отдельные факторы, но и возможное сочетание негативных сценариев.
Таким образом, перед покупкой акций GAZP необходимо оценить вероятность и возможные последствия рыночных, отраслевых, финансовых и дивидендных рисков. Полностью исключить неопределенность невозможно, но анализ отчетности, условий работы компании, динамики котировок и доступной информации помогает лучше подготовиться к неблагоприятным изменениям. На следующем этапе эту оценку следует сопоставить с потенциальной доходностью, чтобы понять, насколько возможный результат соответствует принимаемому риску.
Как волатильность котировок GAZP влияет на потенциальную доходность инвестиций
Волатильность котировок GAZP показывает, насколько сильно меняется рыночная цена акций Газпрома за определенный период. Этот показатель важен для инвестора, поскольку колебания стоимости напрямую влияют на возможный финансовый результат покупки и продажи ценных бумаг. Чем сильнее цена отклоняется от своего среднего уровня, тем выше неопределенность относительно стоимости акций в конкретный момент времени. Однако высокая волатильность сама по себе не означает, что инвестиции обязательно будут убыточными или, наоборот, принесут повышенную прибыль.
Потенциальная доходность зависит от направления изменения цены, срока владения акциями, момента покупки и продажи, а также возможных дивидендных выплат. Если котировки растут, инвестор может получить прибыль от увеличения стоимости пакета. Если цена снижается, рыночная стоимость вложений уменьшается. При этом даже значительные колебания в течение нескольких дней или недель не позволяют надежно предсказать результат за более длительный период.
Для оценки инвестиций в Газпром важно понимать не только масштаб колебаний GAZP, но и причины их возникновения. Цена акций может реагировать на финансовую отчетность компании, изменения ожиданий по дивидендам, новости энергетического рынка, макроэкономические события и общую динамику российского фондового рынка. Анализ волатильности помогает оценить возможный диапазон колебаний стоимости и заранее продумать, какой уровень потерь инвестор готов принять.
Что влияет на волатильность акций Газпрома
Котировки Газпрома меняются под воздействием внутренних и внешних факторов. Одни события влияют прежде всего на оценку перспектив компании, другие меняют общее отношение участников рынка к риску. Иногда несколько факторов действуют одновременно, усиливая движение цены.
- Финансовая отчетность. Изменения выручки, прибыли, долговой нагрузки и денежных потоков могут привести к пересмотру ожиданий относительно будущих результатов компании.
- Новости о дивидендах. Решения о выплатах, их размере или отсутствии способны влиять на спрос со стороны инвесторов, ориентированных на дивидендный доход.
- Ситуация на энергетическом рынке. Изменение спроса на газ, условий поставок и цен на энергоносители может повлиять на прогнозы доходов и прибыльности Газпрома.
- Макроэкономические условия. Процентные ставки, инфляция, валютные колебания и доступность финансирования способны менять привлекательность акций относительно других инвестиционных инструментов.
- Государственные решения и внешние ограничения. Изменения регулирования, налоговых условий или доступа к отдельным рынкам могут влиять на финансовые перспективы компании и оценку ее бизнеса.
- Общее настроение фондового рынка. В периоды повышенной неопределенности инвесторы могут сокращать позиции в акциях, в том числе в бумагах компаний, чьи финансовые результаты непосредственно не ухудшились.
Не каждое движение котировок связано с изменением фундаментальной стоимости компании. Иногда цена колеблется из-за краткосрочного изменения спроса и предложения или реакции участников рынка на новости. Поэтому волатильность следует анализировать вместе с финансовыми показателями Газпрома и контекстом происходящих событий.
Как измерить волатильность котировок GAZP
Для первичной оценки можно изучить исторический график акций и сравнить диапазоны изменения цены за разные периоды. Например, недельные колебания помогают понять краткосрочную динамику, а месячные и годовые данные позволяют оценить более продолжительные движения рынка. При этом сравнивать следует одинаковые временные интервалы, поскольку результаты измерений за неделю и за год напрямую несопоставимы.
Один из простых способов оценить изменение стоимости — рассчитать доходность за выбранный период. Она показывает, насколько изменилась цена акции относительно начального значения:
Доходность по цене = (цена в конце периода − цена в начале периода) / цена в начале периода × 100%.
Например, если инвестор приобрел акцию условно за 200 рублей, а затем ее цена выросла до 220 рублей, изменение стоимости составит 10%. Если цена снизилась до 180 рублей, отрицательная доходность по цене составит 10%. Это упрощенный пример, который не учитывает дивиденды, налоги, комиссии и другие расходы.
Для более подробного анализа используют стандартное отклонение доходности, которое показывает, насколько сильно фактические изменения цены отклоняются от среднего значения за выбранный период. Чем выше стандартное отклонение при одинаковой методике расчета, тем сильнее колебалась доходность в рассматриваемом интервале. При этом историческая волатильность описывает прошлые движения рынка и не гарантирует аналогичного поведения котировок в будущем.
Еще один полезный показатель — максимальная просадка. Он отражает наибольшее снижение стоимости от предыдущего максимума до последующего минимума за выбранный период. Просадка помогает понять, насколько серьезные временные потери могли возникать при владении акциями в прошлом. Однако результат зависит от конкретного периода наблюдения и не является пределом возможного будущего снижения.
Почему высокая волатильность не гарантирует высокую доходность
Сильные колебания цены создают возможности для получения прибыли, если инвестор удачно выбирает моменты покупки и продажи. Но одновременно они повышают риск принять решение в неблагоприятный момент. Если котировки быстро снижаются после покупки, инвестор может столкнуться с существенной бумажной потерей или продать акции с убытком, если средства понадобятся срочно.
Высокая волатильность также усложняет прогнозирование результата. Даже если акция заметно подорожала за короткий период, это не означает, что рост продолжится. Цена может развернуться под влиянием новой отчетности, изменения рыночных ожиданий или внешних событий. Поэтому попытки заработать исключительно на краткосрочных колебаниях требуют строгого контроля рисков и не обеспечивают гарантированного преимущества перед долгосрочным подходом.
Низкая волатильность, в свою очередь, не означает отсутствия инвестиционного риска. Котировки могут долго меняться незначительно, а затем резко отреагировать на существенное событие. Кроме того, даже относительно спокойная динамика цены не исключает ухудшения финансового состояния компании или снижения ее долгосрочной стоимости.
При оценке GAZP важно различать краткосрочную изменчивость котировок и фундаментальный риск. Первая показывает масштаб колебаний рыночной цены, а второй связан с возможным ухудшением финансовых перспектив бизнеса, изменением условий его работы или завышенными ожиданиями, заложенными в стоимость акций. Эти риски могут совпадать, но не являются одним и тем же.
Как срок инвестирования меняет влияние волатильности
Влияние колебаний котировок во многом зависит от того, как долго инвестор планирует держать акции Газпрома. При краткосрочной торговле даже небольшое движение цены может существенно повлиять на результат, особенно если используются заемные средства или высокая доля капитала вложена в одну позицию. При долгосрочном владении отдельные краткосрочные колебания могут иметь меньшее значение, но это не устраняет риск длительного снижения стоимости акций.
Если деньги понадобятся через несколько месяцев, неблагоприятное движение рынка может вынудить инвестора продать бумаги с убытком. При более продолжительном горизонте у него может быть больше времени для оценки новых обстоятельств и пересмотра стратегии, однако ожидание само по себе не гарантирует восстановления цены. Поэтому срок инвестирования должен соответствовать финансовым целям и способности переносить возможные потери.
Для долгосрочной оценки полезно рассматривать несколько временных интервалов: краткосрочную динамику котировок, изменения за несколько лет и фундаментальные показатели компании. Такой подход позволяет не придавать чрезмерного значения отдельным колебаниям, но при этом своевременно замечать устойчивое ухудшение финансовых результатов или изменение инвестиционных условий.
Как учитывать волатильность при оценке потенциальной доходности
При оценке акций GAZP важно рассматривать не один прогноз цены, а несколько возможных сценариев. В благоприятном сценарии финансовые результаты Газпрома могут улучшиться, что поддержит интерес инвесторов. В нейтральном сценарии показатели могут оставаться относительно стабильными, а котировки — колебаться в широком диапазоне. В неблагоприятном сценарии ухудшение условий работы компании или общей ситуации на рынке может привести к снижению стоимости акций и пересмотру ожиданий по дивидендам.
Сценарный подход не позволяет точно предсказать будущую цену, но помогает определить, насколько результат зависит от отдельных допущений. При этом следует оценивать не только потенциальную прибыль, но и размер возможного убытка, а также вероятность того, что деньги потребуются раньше запланированного срока.
Инструмент анализа Что показывает Как помогает инвестору Историческая доходность Изменение цены за выбранный период Позволяет оценить прошлую динамику и сравнить разные интервалы Стандартное отклонение Масштаб колебаний доходности относительно среднего значения Помогает сравнивать историческую волатильность при одинаковой методике расчета Максимальная просадка Наибольшее снижение от предыдущего максимума до последующего минимума Показывает масштаб прошлых неблагоприятных движений цены Сценарный анализ Возможные результаты при разных предположениях о рынке и бизнесе Помогает оценить диапазон потенциальных результатов и уязвимые места прогноза Совокупная доходность Результат с учетом изменения цены и полученных дивидендов Позволяет оценивать не только движение котировок, но и выплаты акционерам
При расчете потенциальной доходности следует учитывать не только изменение рыночной цены, но и дивиденды, если они будут объявлены и выплачены. Из полученного результата также необходимо вычесть комиссии и другие расходы, а при расчете дохода конкретного инвестора — учитывать применимые налоги. Кроме того, прогнозируемая доходность должна сопоставляться с риском потерь и альтернативными вариантами размещения капитала.
Для снижения влияния резких колебаний инвесторы могут диверсифицировать портфель, избегать чрезмерной концентрации в акциях одной компании и заранее определять приемлемый уровень риска. Полезно также сохранять резерв денежных средств, чтобы не продавать инвестиции вынужденно при временном снижении котировок. Эти меры не исключают убытки, но помогают уменьшить зависимость финансового результата от одного эмитента или неблагоприятного момента продажи.
Таким образом, волатильность GAZP — важный параметр оценки инвестиционного риска, но не самостоятельный прогноз доходности. Для принятия обоснованного решения необходимо учитывать историю движения цены, финансовое состояние Газпрома, дивидендный потенциал, срок владения акциями и возможные сценарии развития событий. Чем точнее инвестор понимает, какие потери он способен перенести и от каких факторов зависит ожидаемый результат, тем последовательнее он может выбирать стратегию работы с акциями компании.
Дивидендная неопределенность и ее влияние на результаты вложений в акции Газпрома
Дивиденды могут составлять значительную часть дохода инвестора, приобретающего акции Газпрома, однако будущие выплаты не гарантированы. Компания может изменить размер дивидендов, перенести решение об их распределении или отказаться от выплат за определенный период. Такая неопределенность влияет на привлекательность GAZP, особенно для тех, кто рассчитывает получать регулярный доход от владения акциями.
Основная сложность заключается в том, что дивидендные ожидания зависят не только от прибыли за отчетный год. На решения о распределении средств влияют денежные потоки, долговая нагрузка, инвестиционные потребности, экономическая ситуация и корпоративные решения. Поэтому даже положительный финансовый результат не означает, что акционеры обязательно получат дивиденды в ожидаемом размере.
При оценке потенциальной доходности важно учитывать два источника результата: изменение рыночной цены акций и дивидендные выплаты. Если инвестор рассчитывает только на дивиденды, он может недооценить риск снижения котировок. А если ориентируется исключительно на рост цены, то не учитывает возможный вклад выплат в общую доходность. Комплексный подход позволяет реалистичнее оценить перспективы вложений в Газпром.
Почему размер дивидендов Газпрома может меняться
Дивидендные выплаты зависят от финансовых возможностей компании и решений, принимаемых в установленном корпоративном порядке. При определении перспектив будущих выплат необходимо учитывать несколько факторов.
- Изменение чистой прибыли. Снижение прибыли может уменьшить финансовую базу для распределения средств. При этом важно выяснить, связано ли изменение с временными обстоятельствами или с устойчивым ухудшением результатов бизнеса.
- Свободный денежный поток. Даже при положительной чистой прибыли компания может испытывать потребность в денежных средствах для финансирования капитальных затрат, погашения обязательств и покрытия текущих расходов.
- Инвестиционная программа. Строительство инфраструктуры, освоение месторождений и модернизация производственных объектов требуют значительных вложений. При увеличении потребности в финансировании возможности распределения капитала могут ограничиваться.
- Долговая нагрузка. Рост обязательств или увеличение расходов на их обслуживание способны повлиять на решение о том, какую часть доступных средств направлять акционерам.
- Изменение внешних условий. Динамика спроса на газ, условия поставок, валютные колебания и регулирование могут влиять на финансовые результаты и прогнозы компании.
- Корпоративные решения. Предполагаемый размер дивидендов не становится обязательством перед акционерами до прохождения необходимых процедур и принятия соответствующего решения.
Эти факторы необходимо оценивать совместно. Например, увеличение прибыли может сопровождаться ростом капитальных затрат и снижением свободного денежного потока. В такой ситуации финансовый результат выглядит положительно, но возможности для выплат могут оказаться ограниченными. И наоборот, временное снижение прибыли не обязательно исключает дивиденды, если у компании есть достаточные ресурсы и соответствующее решение принято в установленном порядке.
Как дивидендные ожидания влияют на стоимость акций GAZP
Рыночная цена акций зависит не только от текущего финансового состояния Газпрома, но и от ожиданий инвесторов относительно будущих выплат. Если участники рынка рассчитывают на значительные дивиденды, это может поддерживать спрос на акции. Если вероятность выплат снижается или ожидаемый размер пересматривается в сторону уменьшения, часть инвесторов может сократить позиции, что способно оказать давление на котировки.
Особенно заметной такая реакция может быть в ситуации, когда дивиденды играют важную роль в инвестиционной стратегии значительной части владельцев акций. При этом движение цены зависит от того, насколько новое решение отличается от ожиданий рынка. Если отсутствие выплат уже учитывалось в котировках, официальное подтверждение такого сценария может вызвать менее выраженную реакцию, чем неожиданное изменение ранее сформировавшихся ожиданий.
Важно также учитывать корректировку цены после прохождения дивидендной даты. Когда акция начинает торговаться без права на объявленный дивиденд, ее рыночная стоимость при прочих равных условиях может снизиться примерно на размер выплаты. Фактическое изменение зависит от спроса и предложения, рыночной ситуации и других новостей. Поэтому получение дивидендов само по себе не гарантирует положительного общего результата инвестирования.
Как оценить дивидендную доходность с учетом неопределенности
Дивидендная доходность показывает отношение выплаты на одну акцию к ее рыночной цене. Показатель помогает оценить возможный доход относительно суммы вложений, но его значение зависит от того, какие именно дивиденды используются в расчете.
Дивидендная доходность = дивиденд на одну акцию / цена акции × 100%.
Если ожидаемый дивиденд составляет 15 рублей, а акция стоит 150 рублей, расчетная доходность равна 10%. Это условный пример, который не отражает актуальные показатели Газпрома и не является прогнозом будущих выплат. Если дивиденд не будет утвержден или окажется ниже ожиданий, фактическая доходность будет отличаться от первоначального расчета.
При оценке дивидендного потенциала GAZP полезно различать три вида информации:
- Историческая доходность. Рассчитывается на основе выплат за прошлые периоды и показывает, какой доход могли получить акционеры при определенных условиях. Она не гарантирует повторения результата.
- Доходность по объявленным дивидендам. Основывается на официально утвержденной выплате, но не учитывает возможное изменение рыночной цены акции и все расходы инвестора.
- Ожидаемая доходность. Рассчитывается на основе прогнозируемых выплат. Она наиболее чувствительна к допущениям и должна рассматриваться как сценарная оценка, а не как обещание дохода.
Высокая ожидаемая доходность не всегда свидетельствует о выгодной покупке. Она может возникать из-за падения цены акции на фоне опасений по поводу финансовых результатов или будущих дивидендов. Поэтому перед инвестированием необходимо выяснить, насколько реалистичны ожидания и соответствует ли потенциальная выплата финансовым возможностям компании.
Как дивидендная неопределенность меняет итоговую доходность
Результат вложений в акции Газпрома складывается из изменения цены и полученных выплат. Если инвестор рассчитывал на дивиденды, но компания их не объявила, доходность окажется ниже первоначального ожидания. Если одновременно снизятся котировки, потери могут быть значительнее, чем предполагалось при покупке акций.
Для более реалистичной оценки полезно рассматривать несколько сценариев.
Сценарий Возможное развитие событий Влияние на результат инвестора Благоприятный Компания получает достаточную прибыль и денежный поток, а дивиденды утверждаются в соответствии с ожиданиями или выше них Выплаты могут дополнить доход от роста котировок, если цена акций также увеличится Нейтральный Дивиденды оказываются ниже ожиданий или остаются умеренными, а котировки меняются незначительно Итоговая доходность может оказаться ниже запланированной и зависеть преимущественно от фактических выплат Неблагоприятный Компания сокращает или не объявляет дивиденды, а рынок пересматривает оценку акций в сторону уменьшения Инвестор может не получить ожидаемый доход и понести убыток из-за снижения рыночной стоимости бумаг
Такие сценарии не являются прогнозом конкретных результатов Газпрома. Их задача — показать, что итог вложений зависит от нескольких переменных одновременно. При расчете потенциальной доходности следует учитывать не только размер предполагаемых выплат, но и возможное изменение цены акций, комиссии, налоги и срок владения бумагами.
Как снизить риск ошибочных ожиданий по дивидендам
Полностью устранить неопределенность невозможно, но инвестор может уменьшить вероятность того, что решение о покупке будет основано на завышенных ожиданиях. Для этого важно использовать проверяемые данные и не строить стратегию исключительно на предположении о будущих выплатах.
- Изучать официальную финансовую отчетность Газпрома, обращая внимание на чистую прибыль, денежные потоки, капитальные затраты и долговую нагрузку.
- Проверять официальные корпоративные сообщения и различать утвержденные дивиденды, рекомендации и аналитические прогнозы.
- Сравнивать предполагаемую доходность с возможным снижением котировок, а не рассматривать дивиденды как гарантированную компенсацию любых потерь.
- Оценивать инвестиции с учетом нескольких сценариев, включая вариант сокращения или отсутствия выплат.
- Не концентрировать весь инвестиционный капитал в одной компании, если это создает чрезмерную зависимость от ее финансовых результатов и дивидендных решений.
При этом не следует покупать акции только ради получения выплаты в ближайшую дивидендную дату. Для такого решения необходимо оценить цену покупки, возможную корректировку котировок после дивидендной даты, перспективы бизнеса и соответствие вложений собственным финансовым целям.
Таким образом, дивидендная неопределенность — существенный фактор риска при инвестировании в акции Газпрома. Она влияет на ожидаемый денежный доход, спрос на бумаги и потенциальную динамику котировок. Чтобы объективно оценить привлекательность GAZP, необходимо анализировать финансовые возможности компании, проверять статус корпоративных решений и учитывать несколько сценариев развития событий. Такой подход позволяет реалистичнее оценить потенциальную доходность и не принимать ожидаемые дивиденды за гарантированный результат.
Методы оценки потенциальной доходности и соотношения риска и прибыли
Оценка потенциальной доходности акций Газпрома помогает понять, какой финансовый результат инвестор может получить при разных сценариях изменения котировок и дивидендных выплат. Однако прогнозируемая прибыль имеет смысл только в сравнении с возможными потерями. Даже если акции GAZP кажутся недооцененными или обещают высокую дивидендную доходность, вложения могут оказаться невыгодными при ухудшении финансовых результатов компании или неблагоприятном изменении рыночной ситуации.
Поэтому при анализе инвестиций важно учитывать не только ожидаемый доход, но и вероятность его получения, масштаб возможного убытка, срок вложений и альтернативные способы размещения капитала. Для этого используют фундаментальный анализ, расчет совокупной доходности, сценарное моделирование, оценку волатильности и показатели соотношения риска и прибыли. Каждый метод раскрывает отдельную сторону инвестиционного решения, а их сочетание позволяет получить более обоснованную оценку.
Фундаментальный анализ как основа прогноза доходности
Фундаментальный анализ помогает оценить финансовое состояние Газпрома и определить, какие факторы могут влиять на будущую стоимость акций. В отличие от анализа краткосрочных колебаний котировок, этот подход опирается прежде всего на результаты бизнеса, денежные потоки, долговую нагрузку и перспективы отрасли.
При анализе GAZP следует изучить несколько ключевых параметров:
- Выручку и прибыль. Их динамика помогает оценить, как меняются масштабы бизнеса и его способность получать финансовый результат.
- Рентабельность. Показывает, насколько эффективно компания превращает доходы в прибыль и контролирует расходы.
- Денежные потоки. Позволяют оценить способность финансировать текущую деятельность, инвестиции и обслуживание обязательств.
- Долгов
Газпром: оценка рисков важнее прогноза доходности
Проведённый разбор показывает, что инвестиции в акции Газпрома связаны с совокупностью факторов, которые не сводятся к одному показателю. Рыночная волатильность, финансовое состояние компании, дивидендная политика и общеэкономические условия действуют одновременно, и их сочетание определяет как потенциальную доходность, так и масштаб возможных потерь. Изолированная оценка любого из этих элементов даёт неполную картину и может привести к ошибочным ожиданиям.
Волатильность котировок GAZP не является ни гарантией высокой доходности, ни однозначным сигналом опасности. Она описывает масштаб прошлых колебаний и помогает понять диапазон возможных изменений стоимости, но не предсказывает будущее. Срок инвестирования в этом контексте играет не меньшую роль, чем выбор момента покупки: краткосрочные колебания могут быть существенными, тогда как долгосрочный горизонт позволяет оценивать фундаментальные показатели, а не ежедневные движения цены.
Дивидендная неопределённость заслуживает отдельного внимания. Ожидаемые выплаты не являются обязательством компании до принятия соответствующего корпоративного решения, а высокая расчётная доходность иногда возникает из-за снижения цены акций на фоне сомнений рынка. Инвестору важно различать утверждённые дивиденды, рекомендации и прогнозы, а также учитывать корректировку стоимости акции после дивидендной даты.
Методы оценки потенциальной доходности — фундаментальный анализ, расчёт совокупной доходности, сценарное моделирование — дают не точный прогноз, а диапазон возможных результатов. Их ценность в том, что они позволяют сопоставить ожидаемую прибыль с вероятными потерями и понять, насколько результат зависит от конкретных допущений. Сценарный подход снижает риск того, что решение будет основано на единственном оптимистичном прогнозе.
В целом акции Газпрома — инструмент с измеримыми параметрами риска и доходности, но без гарантированного результата. Информация, размещённая в интернете, включая этот материал, носит общий справочный характер. Окончательное решение принимается на основе официальной отчётности, корпоративных сообщений и личной готовности к потерям. Объективная оценка возможна только при системном подходе, а не при опоре на отдельные новости или общие рекомендации из сети.